sábado, 12 de novembro de 2016

Passwords WI-FI de aeroportos num só mapa da Google

Resultado de imagem para Passwords WI-FI de aeroportos num só mapa da Google 
Se vai viajar e vai passar umas horas no aeroporto, uma password de WiFi gratis poderá dar-lhe jeito. Um mapa Google organizado por uma equipa solidária, permite ter acesso a essa informação.

terça-feira, 8 de novembro de 2016

Resumo - Orçamento do Estado 2017

Resultado de imagem para Orçamento de Estado 2017
Imposto sobre o Rendimento das Pessoas Singulares

- O subsídio de alimentação é aumentado em 0.25€, passando dos atuais 4.27€ para os 4.52€, quando pago em dinheiro, e 7.23€ quando pago em vales de refeição;

- Rendimentos prediais - a exploração de estabelecimentos de alojamento local na modalidade de moradia ou apartamento podem ser tributados como rendimentos prediais por opção dos respetivos titulares. Se não for exercida esta opção, estes rendimentos são tributados pela categoria B - rendimentos empresariais e profissionais com o coeficiente de 0.35.

- Sujeitos passivos com deficiência passam a ser tributados em 85% dos rendimentos obtidos nas categorias A e B, anteriormente eram tributados em 90%.

- Tabela prática de taxas de IRS, a vigorar para o ano de 2017:

Rendimento Coletável
Taxa
Parcela a abater
Até 7.091€
14,50%
0
Mais de 7.091€ até 20.261€
28,50%
992,74
Mais de 20.261€ até 40.522€
37,00%
2.714,93
Mais de40.522€ até 80.640€
45,00%
5.956,69
Mais de 80.640€
48,00%
8.375,89

- Extinção da sobretaxa de IRS:
  
Rendimento Coletável
Sobretaxa de IRS
Data de Extinção
Até 7.091€
0,00%
---------------
Mais de 7.091€ até 20.261€
0,25%
31 de março 2017
Mais de 20.261€ até 40.522€
0,88%
31 de junho 2017
Mais de40.522€ até 80.640€
2,25%
30 de setembro 2017
Mais de 80.640€
3,21%
30 de novembro 2017

- Prazo de entrega da declaração de rendimentos de IRS, passa a ser único para todas as categorias, e decorrerá de 1 de abril a 31 de maio.

- A Autoridade Tributária elaborará uma declaração provisória de rendimentos de IRS, bastando aos contribuintes confirmarem os valores da declaração. Na falta de confirmação, a declaração provisória é considerada como entregue. 

Imposto sobre o Rendimento das Pessoas Coletivas

 - Período de Tributação, é introduzida a exigência que o período de tributação não coincidente com o ano civil, deve ser coincidente com o período de prestação de contas.

- Regime de reinvestimento - são excluídas do regime de reinvestimento as propriedades de investimento, ainda que reconhecidas na contabilidade como ativo fixo tangível.

- Regime simplificado - é aplicável o coeficiente de 0.04 à venda de mercadorias e produtos, bem como às prestações de serviços de restauração e bebidas e de atividades hoteleiras e similares. A atividade de alojamento local na modalidade de moradia ou apartamento é aplicado o coeficiente 0.35.

- Tributação autónoma - passam a estar sujeitas a tributação autónoma, independentemente da dedutibilidade, as despesas de representação, bem como as ajudas de custo e dos encargos pela deslocação em viatura própria do trabalhador.

- Pagamento Especial por Conta - para efeitos de cálculo do pagamento especial por conta, o volume de negócios engloba só os rendimentos de vendas e prestação de serviços sujeitos a imposto.

-Obrigações acessórias - as sociedades comerciais ou civis sob a forma comercial, passam a ser obrigadas a possuir capacidade de exportação de ficheiros SAFT-PT, ou seja, as sociedades passam a estar obrigadas a emitir as suas faturas em programas informatizados.

- Reporte de prejuízos - deixa de ser aplicado a obrigação de utilização do critério FIFO, na dedutibilidade de prejuízos fiscais. Assim pode ser deduzidos os prejuízos cujo de período de reporte de esgote primeiro.

Imposto sobre o Valor Acrescentado

- Autoliquidação do IVA nas importações - por opção do sujeito passivo enquadrado no regime mensal do IVA, as importações podem estar sujeitas ao mecanismo de autoliquidação. Esta medida só entra em vigor em 1 de Setembro de 2017, e está limitada às importações de bens constante do Anexo C do Código do IVA, com exceção dos óleos minerais.

- Comunicação dos elementos das facturas deverá ser efetuada até ao dia 8 do mês seguinte àquele a que as faturas respeitam.

Imposto Municipal sobre Imóveis

- Adicional ao Imposto Municipal sobre Imóveis  -  este imposto é devido por sujeitos passivos singulares, coletivos e heranças indivisas que seja proprietários de prédios urbanos situados no território português, com exceção dos afetos a uma atividade industrial e os licenciados para a atividade turística.
O valor tributário corresponde ao somatório dos valores patrimoniais tributários dos prédios urbanos, da titularidade de cada sujeito passivo, reportado a 1 de Janeiro de cada ano. A este valor é aplicada a taxa de 0.3%.
 Ao valor tributável está prevista uma dedução de 600.000€, no caso de sujeitos passivos casados ou unidos de facto, que optem por tributação conjunta, a dedução será de 1.200.000€.
A liquidação é efetuada em Junho, procedendo-se ao pagamento em Setembro de cada ano.

quinta-feira, 3 de novembro de 2016

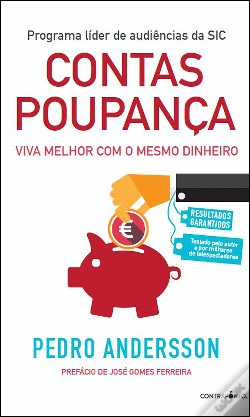
Contas Poupança

Resultado de imagem para Contas Poupança

Contas Poupança é uma rubrica de Pedro Andersson na SIC, mas que agora também está disponível em livro. Comprei o meu exemplar há uns dias e recomendo vivamente!

quarta-feira, 2 de novembro de 2016

Calendário Fiscal – Novembro 2016

Até dia 10
- IVA - Envio e pagamento da declaração mensal referente ao mês de Outubro;
- IRS/SEG. SOCIAL - Entrega da Declaração Mensal de Remunerações (DMR), por transmissão eletrónica de dados;

Até dia 15
- IRS - Entrega da declaração Modelo 11 por transmissão eletrónica de
dados, pelos Notários e outros funcionários ou entidades que
desempenhem funções notariais;

Até dia 21
- FCT/FGCT - Emissão e pagamento do Fundo de Compensação do Trabalho e Fundo de Garantia de Compensação do Trabalho;
- IRC/SELO - Entrega das importâncias retidas;
- SEG. SOCIAL- Pagamento das contribuições relativas a Outubro;
- SAFT-PT - Comunicação dos elementos das faturas emitidas no mês anterior;
- IVA – Envio da declaração recapitulativa mensal referente a Outubro;

Até dia 30
- IVA – Entrega, por transmissão eletrónica de dados, do pedido de

restituição IVA pelos sujeitos passivos do imposto suportado, no
próprio ano civil, noutro Estado Membro ou país terceiro (neste caso
em suporte de papel), quando o montante a reembolsar for superior a €
400 e respeitante a um período não inferior a três meses consecutivos;
IUC – Pagamento Imposto Único de Circulação para veículos com
matrícula do mês corrente; IMI – Pagamento 2ª Prestação, se > €250.00 e
=<€500.00 ou 3ª Prestação se >€500.00

sexta-feira, 28 de outubro de 2016

Saiba quanto vai pagar de ISV e IUC

Saiba quanto vai pagar de selo do carro e ISV em 2016
A proposta do Orçamento do Estado para 2016 (OE2016) revê as taxas do Imposto Sobre Veículos (ISV) em alta, o que irá reflectir-se no preço final do automóvel e no selo do carro.
O ISV terá uma atualização da componente cilindrada em 3% e aumentos da componente ambiental entre 10% e 20%, enquanto faz um desagravamento para as viaturas menos poluentes.
No IUC, a proposta do OE2016 reflecte uma subida de 0,5% igual para todos os automóveis, independentemente da cilindrada, emissões poluentes e do tipo de combustível. 
Se quer saber quanto vai pagar de ISV na compra de um carro novo e também do imposto do selo, a Associação Nacional das Empresas do Comércio e da Reparação Automóvel  (ANECRA) disponibiliza um simulador para cada um dos impostos que permite saber, para qualquer tipo de veículo, o valor a pagar em 2016.
 Fonte: economico.sapo.pt

segunda-feira, 17 de outubro de 2016

Escalões de IRS em 2017

irs

RendimentoTaxa aplicávelTaxa média
até 7091 euros14.50%14,5
+ 7091 até 20 26128.50%23,6
+ 20 261 até 40 52237%30,3
+ 40 522 até 80 64045%37,65
+ 80 64048%
–

domingo, 16 de outubro de 2016

Calendário Fiscal – Outubro 2016

Até ao dia 10
– IVA –  Envio da declaração periódica mensal referente ao mês de agosto de 2016 e respetivos anexos;
– IRC/IRS/Segurança Social – Entrega da declaração mensal de remunerações pagas e de retenções, contribuições sociais e de saúde e quotizações, referentes ao mês de setembro de 2016 (trabalho dependente);
Até dia 20
– IRC/IRS/Imposto do Selo –  Pagamento do IRC e IRS retidos e do Imposto do Selo referentes a setembro de 2016;
– Segurança Social –  Pagamento das contribuições relativas a setembro de 2016;
– IVA –  Envio de declaração recapitulativa mensal referente a setembro de 2016;
Até dia 31
– IRC – 2.ª prestação do pagamento especial por conta de IRC de entidades residentes que exercem, a título principal, atividade de natureza comercial, industrial ou agrícola e não residentes com estabelecimento estável, com período de tributação coincidente com o ano civil;
– IVA – Entrega, por transmissão eletrónica de dados, do pedido de restituição IVA pelos sujeitos passivos do imposto suportado, no próprio ano civil, noutro Estado Membro ou país terceiro (neste caso em suporte de papel), quando o montante a reembolsar for superior a 400€ e referente a um período não inferior a três meses consecutivos;
– IVA – Entrega, por transmissão eletrónica de dados, da opção pelo regime de contabilidade de caixa em sede de IVA, caso pretenda a aplicação do regime a partir de 01 de janeiro do ano seguinte.